今回は、これまでの働き方とか会社から離れて考察をしてみたいと思います。
話題はズバリ金利。
最近日銀が利上げしたばかりですし、つい一月前まではそこらにヤフーでも記事がバンバンあがっていましたので、わざわざどこかの記事にリンクはしません(と言うか、一月前なのでヤフーに該当ページが残っていない)
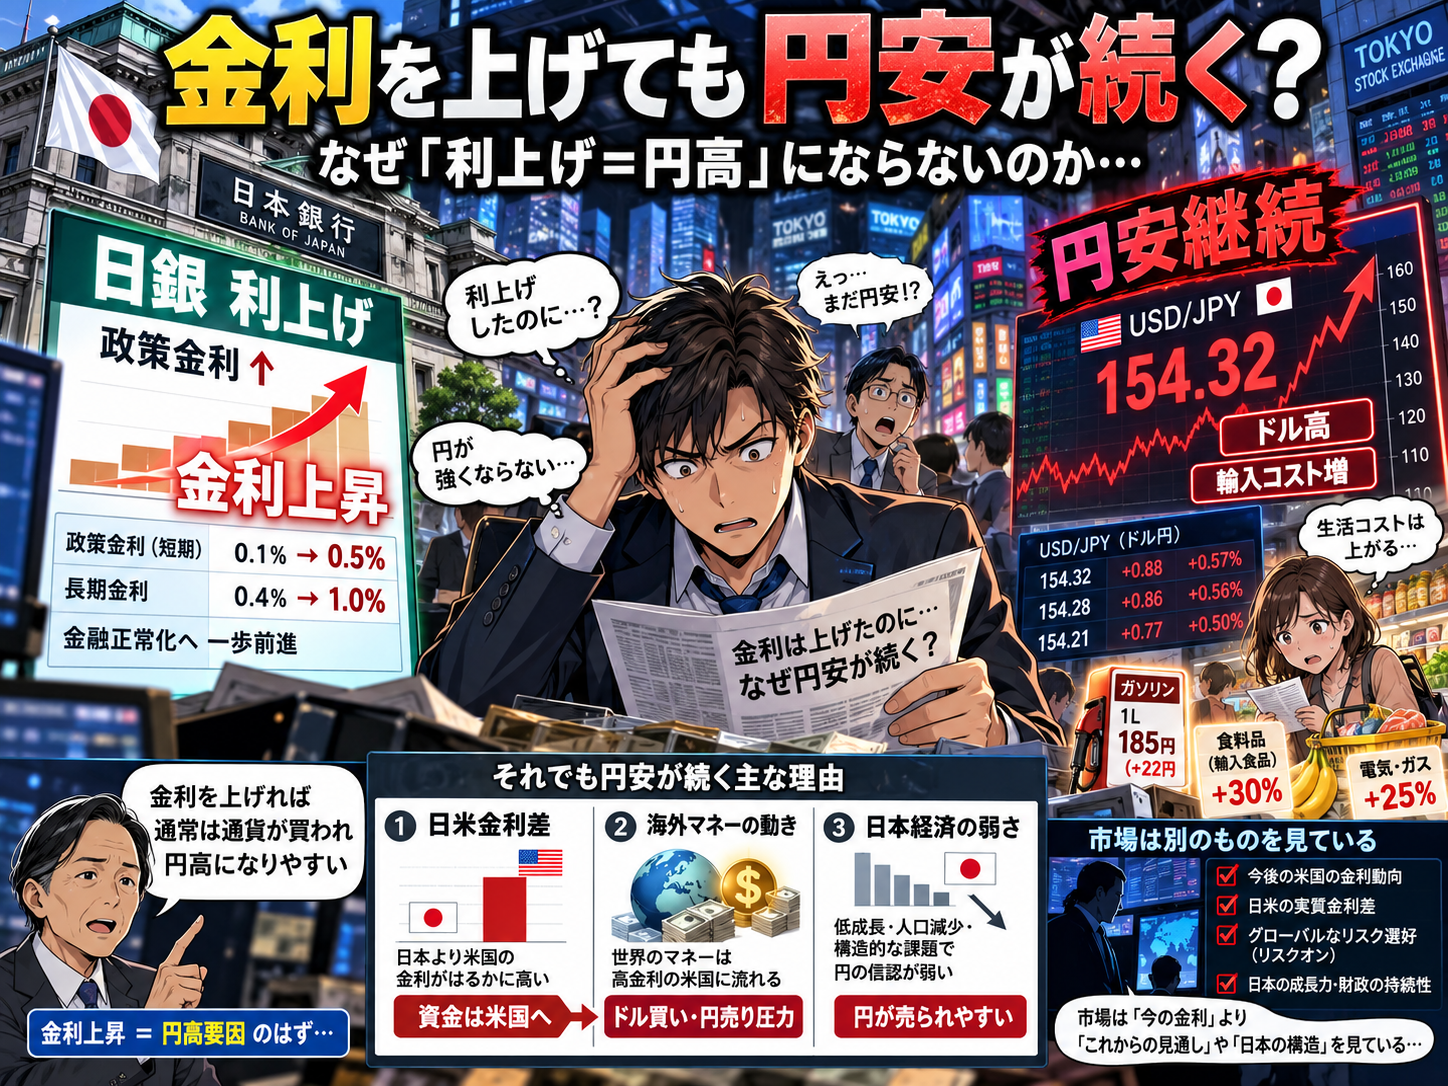
「金利を上げれば、その国の通貨は高くなる」なんて経済ニュースも、一度は聞いたことがある説明ではないでしょうか。
金利が高くなれば、その通貨を持った方が利息を得られる。
だから円の金利が上がれば円が買われ、円高になる。
理屈としては分かりやすいですよね。
が、2026年の日本では、このルールから外れた少し奇妙なことが起きています。
日本銀行は2026年9月、政策金利を1.25%まで引き上げました。
これは31年ぶりの高水準です。
それでも10月8日時点のドル円は1ドル=158円台にあり、円安圧力が消えたとは言えません。
なぜでしょうか。
「日銀の利上げが足りないから」だけでは、十分な説明になりません。
そもそも為替市場が見ているのは、日本の金利が上がったか、だけではないからです。
今回は「金利を上げれば通貨高になる」という教科書的な説明が、なぜ現実の為替市場では外れることがあるのかを考えてみます。
一般にはどう理解されているか
まず一般的な説明から整理しましょう。
金利が上昇すると、その国の預金や債券を持つことで得られる利回りが高くなります。
例えば、日本の金利が0%、米国の金利が5%なら、円を持つよりドルを持った方が利息を得やすい。
そのため、円を売り、ドルを買うという資金移動が起こりやすくなります。
逆に日本が利上げすると、日米金利差が縮小します。
すると、円を売ってドルを持つメリットが小さくなるので、円が買い戻される訳です。
結果、円高になる。
これが基本的な考え方です。
実際、低金利の円を借りて高金利通貨や高利回り資産へ投資する「円キャリートレード」は長年行われてきました。
2026年3月時点では、国境を越えた円建て借入額が360兆円規模に達していたとされ、円金利の変化が世界の投資行動に大きな影響を与えるほどになっています。
したがって、
日銀利上げ→キャリートレード縮小→円買い→円高
この説明自体は間違っていないのです。
問題は、為替は日本だけを見て決まっているわけではない点です。
当事者Aから見るとなぜ合理的なのか
ここでは当事者Aを海外投資家とします。
海外投資家からすると、日銀が0.75%から1%へ、さらに1.25%へ利上げした。
だからといって、突然円が魅力的な通貨になるとは限りません。
投資家が比較するのは、円金利が昨日より高くなったかではなく、
どこへ資金を置くのが一番有利か
だからです。
2026年秋の米国では、FRBも9月に利上げを行い、インフレへの警戒を続けています。
米10年国債利回りも一時5.3%台まで上昇しました。
日本が1.25%になったとしても、米国の金利はまだまだ高い。
しかも、米国経済が比較的強く、米国企業の利益も伸びている。
ドル資産へ資金が集まるとなれば、「日本が利上げした」という事実より「それでもドルの方が魅力的だ」という判断が勝つことがあります。
極端に言えば、
日本が0%から1%へ上げても、米国が3%から5%へ上げれば相対的にはむしろ円に不利です。
ここが、「利上げ=通貨高」という説明で抜け落ちやすい部分です。
正確には自国の金利だけではなく、他国との相対的な金利差がどう変わるかを見なければいけません。
当事者Bから見ると何が違うのか
では当事者Bを日本国内の企業・家計としましょう。
彼らにとって、金利上昇は単純に「円高要因」ではありません。
住宅ローン、企業借入、設備投資、不動産、国債費。
さまざまなところへ影響します。
つまり、日銀が円安を止めるために金利を上げたとしても、上げすぎれば今度は国内経済が傷みます。
企業は設備投資を控える、住宅購入者は減る、借金の多い企業の負担が増える、国の利払い費も増える、景気が悪化する。
すると市場は、日本はこの金利を長期間維持できるのか? と考え始めます。
ここが非常に重要です。
為替市場は、現在の金利ではなく、未来の金利まで売買しているからです。
例えば日銀が今日0.25%利上げした。
しかし投資家が、景気が弱いから次はもう上げられないだろうと考えれば、
円はそれほど買われません。
実際、2026年9月の利上げ後も、政府側から追加利上げを慎重に進めるよう求める意見が出たことで、市場では10月の追加利上げ期待が後退し、円売りにつながりました。
つまり市場が見ているのは「利上げした」ではありません、これから何回利上げできるのかです。
全員が同じ行動をしたらどうなるか
ここから少し視点を変えてみましょう。
投資家全員が、
日本の金利は上がっても米国より低い。
だからドルを持っておこう。
こう考えたらどうなるでしょう。
当然、円売り・ドル買いが増えます。
結果、円安になります。
ところが円安になると、日本では別の変化が起こります。
原油、天然ガス、食料、原材料。
輸入品の価格が上がります。
2026年には中東情勢による原油高も重なっており、日本企業は原油価格変動や為替変動を主要な経営リスクとして挙げています。
円安→輸入物価上昇→国内物価上昇→日銀が追加利上げ。
普通なら、そこで円高になるはずです。
しかし、米国でもインフレが続く→FRBも利上げ→日米金利差があまり縮まらない。
こうなれば、日本だけ利上げしても円安が止まりません。
つまり中央銀行同士が同じ方向へ動くと、自国の利上げ効果が相殺されることがあります。
これは重要です。
金融政策は絶対値ではなく、世界との相対競争でもあるのです。
一次効果の次に何が起きるか
日銀が利上げする。
一次効果だけなら、円金利上昇→円を持つ魅力上昇→円高。
こうなります。
しかし現実では、その次があります。
例えば、
日銀利上げ→住宅ローン・企業借入金利上昇→国内景気への不安→「これ以上は利上げできないのではないか」という予想→円買いが止まる。
こういう経路があります。
さらに言うのであれば……
日銀利上げ→日本国債利回り上昇→日本政府の利払い負担増加への懸念→財政への不安→円が買われない
2026年には日本だけでなく、米国・欧州・英国などでも国債利回り上昇と財政負担への警戒が強まっています。
つまり金利上昇そのものが、その国への信頼を高めるとは限らない。
金利が高い理由も重要です。
景気が強いから金利が高い。
なら通貨高材料になりやすい。
しかしインフレが止まらない、財政が不安、通貨が売られている。
だから金利を上げざるを得ない。
これなら話は違います。
市場は高金利だから買おう、ではなく、
なぜこんなに金利を上げなければならないのか?
を見るからです。
その変化に人間はどう適応するか
市場参加者は政策を受け身で眺めているわけではありません。
学習します。
例えば「日銀が利上げすれば円高になる」と思っていた投資家がいたとします。
一度目。
日銀が利上げした、でも円高にならない。
二度目。
また利上げした、それでも円安。
すると投資家は考え方を変えます。
利上げそのものではなく、利上げ後に何が起きるかを見よう。
さらに市場が進化すると日銀が利上げを発表する前に、「利上げする確率80%」などという予測をもとに売買します。
2026年には、日本銀行の政策変更をより細かく取引するため、東京金融取引所が日銀の翌日物金利に連動する新しい先物商品の導入を決めました。
政策変更の予想自体が市場で取引される時代になっています。
すると利上げ発表の日にはもう円が上がらない、ということも起こります。
なぜなら、発表前に円を買い終わっているからです。
これがいわゆる「織り込み済み」です。
そしてさらに面白いことが起きます。
利上げが発表された瞬間、市場は次の利上げを考え始めます。
0.25%上げた→市場予想通り→次はいつ?→次の利上げが遅そう→円売り
つまり、利上げした当日に円安になることすら理論的には全くおかしくありません。
市場は過去ではなく、未来との差分を売買しているからです。
反論・例外・この仮説が成立しない条件
もちろん「日銀が利上げしても円高にならない」と決めつけるのも間違いです。
条件次第では、大きく円高になる可能性があります。
例えば、日銀が市場予想を大きく上回る利上げを行う。
さらに、「今後も連続して利上げする」と明確に示す。
一方で米国が、景気後退、インフレ鈍化、FRB利下げへ向かう。
この場合、日米金利差は急速に縮小します。
すると、円キャリートレード解消→円売りポジション買い戻し→円高→さらに損失回避の円買い。
こういう動きが発生します。
実際、2024年には日銀の政策変更をきっかけとして円キャリートレードの巻き戻しが急速に進み、市場全体が大きく変動した経験があります。
2026年9月にも利上げ前の段階で円が急騰し、キャリートレード解消への警戒が強まりました。
したがって「金利差は関係ない」のではありません。
むしろ金利差は非常に重要だが、市場が見ているのは現在の金利差だけではないというのが正確です。
さらに、経常収支、貿易収支、原油価格、海外投資、財政政策、海外投資家の日本株投資、地政学的要因、リスク回避。
こういった事柄も為替を動かします。
日本は2026年前半には17.4兆円という記録的な経常黒字を計上しましたが、6月単月では原油輸入増や所得収支の悪化によって17カ月ぶりの経常赤字になりました。
「経常黒字なら必ず円高」とも言い切れないのです。
5~10年続いた場合どうなるか
では、日銀が少しずつ金利を上げる、それでも円安が続く。
この状態が5~10年続いたらどうなるでしょう。
かなり大きな変化が起きると思います。
まず、日本人の「円だけ持っていればいい」という意識が弱くなる可能性があります。
円預金だけでは輸入物価上昇に負ける。
すると、外国株、外国債券、金、海外ETFなどへ資産を移す人が増えます。
ところが日本人が海外資産を購入するには、円を売って外貨を買います。
すると円安を避けるための行動が、さらに円売りを生む可能性があります。
これは興味深い循環です。
円安→生活防衛で海外資産を持つ→円を売る→さらに円安圧力。
こういう構造です。
企業も変わります。
輸入企業は為替ヘッジを強める、海外生産を増やす、長期契約を結ぶ、価格転嫁を早める。
つまり、企業が「円高に戻るのを待つ」のをやめる可能性があります。
そして最も重要なのが円安そのものではなく、日本経済が低金利通貨を前提にした構造から抜けられるかです。
現在の日銀は政策金利を1.25%まで上げていますが、米国などと比べれば依然として低い水準です。
もし日本経済が、2%、3%という金利でも成長できる経済へ変われば、円は「超低金利通貨」という長年の性格を失っていく可能性があります。
逆に、1~2%程度の金利上昇でも住宅、企業、財政、消費が大きく傷むのであれば、
市場は、日本は大きく利上げできない国だと認識します。
そうなれば円安の根本原因は、日銀の政策判断ではなく、「日本経済そのものが高い金利に耐えられない」という構造問題になってきます。
記事解剖室の結論
「日銀が利上げしたのに、なぜ円安になるのか?」
この問いに対する最も簡単な答えは、
為替市場は「日本が利上げしたか」ではなく、「世界と比べて日本の金利がどうなるか」を見ているから
です。
しかし、もう一段深く考える必要があります。
為替市場が見ているのは、現在の日米金利差ですらありません。
見ているのは、半年後、1年後、3年後にその差がどうなるかです。
日銀が0.25%利上げしても、「これで打ち止めだろう」と思われれば円高にならない。
逆に金利を据え置いても、「これから連続利上げする」と思われれば円高になることがあります。
つまり、為替は現在を売買している市場ではなく、未来との差分を売買している市場なのです。
ここまで考えると、「利上げ=円高」という常識が完全に間違っているわけではありません。
むしろ、途中の条件が大量に省略されている。
正確には、
日本が他国より相対的に金融を引き締め、その状態を市場が予想しておらず、さらにその政策を長期間維持できると信用されれば、円高になりやすい。
……かなり長い条件文だな(-_-;)
だからニュースでは、「利上げ=円高」と短縮されます。
しかし現実の市場は、その短縮された説明ほど単純ではありません。
そして2026年の日本でより重要なのは、
日銀が次に0.25%上げるかどうか
だけではないでしょう。
本当の問いは日本経済はどこまで金利を上げても壊れない経済になったのか? です。
もし日本が、
賃金が伸びる、企業が投資する、生産性が上がる、実質所得が増える、その状態で金利2~3%にも耐えられるという経済になれば、「円は低金利だから売る」という長年の市場の前提そのものが変わる可能性があります。
逆に、物価が上がる、円安になる。
だから日銀が利上げする。
しかし景気が悪くなるのでそれ以上は上げられない。
という状態が繰り返されれば、
市場は学習します。
日銀が利上げしても、日本は大幅には利上げできない。
そう認識された瞬間、利上げは円高を生み出す政策ではなく「日本がそれ以上円安を許容できなくなったことを確認するイベント」になってしまうかもしれません。
「日銀が利上げしたのに円安になった」という現象は、教科書が間違っているのではありません。
むしろ為替市場が教科書より一手、二手先まで考えていると見る方が実態に近いでしょう。
コメント