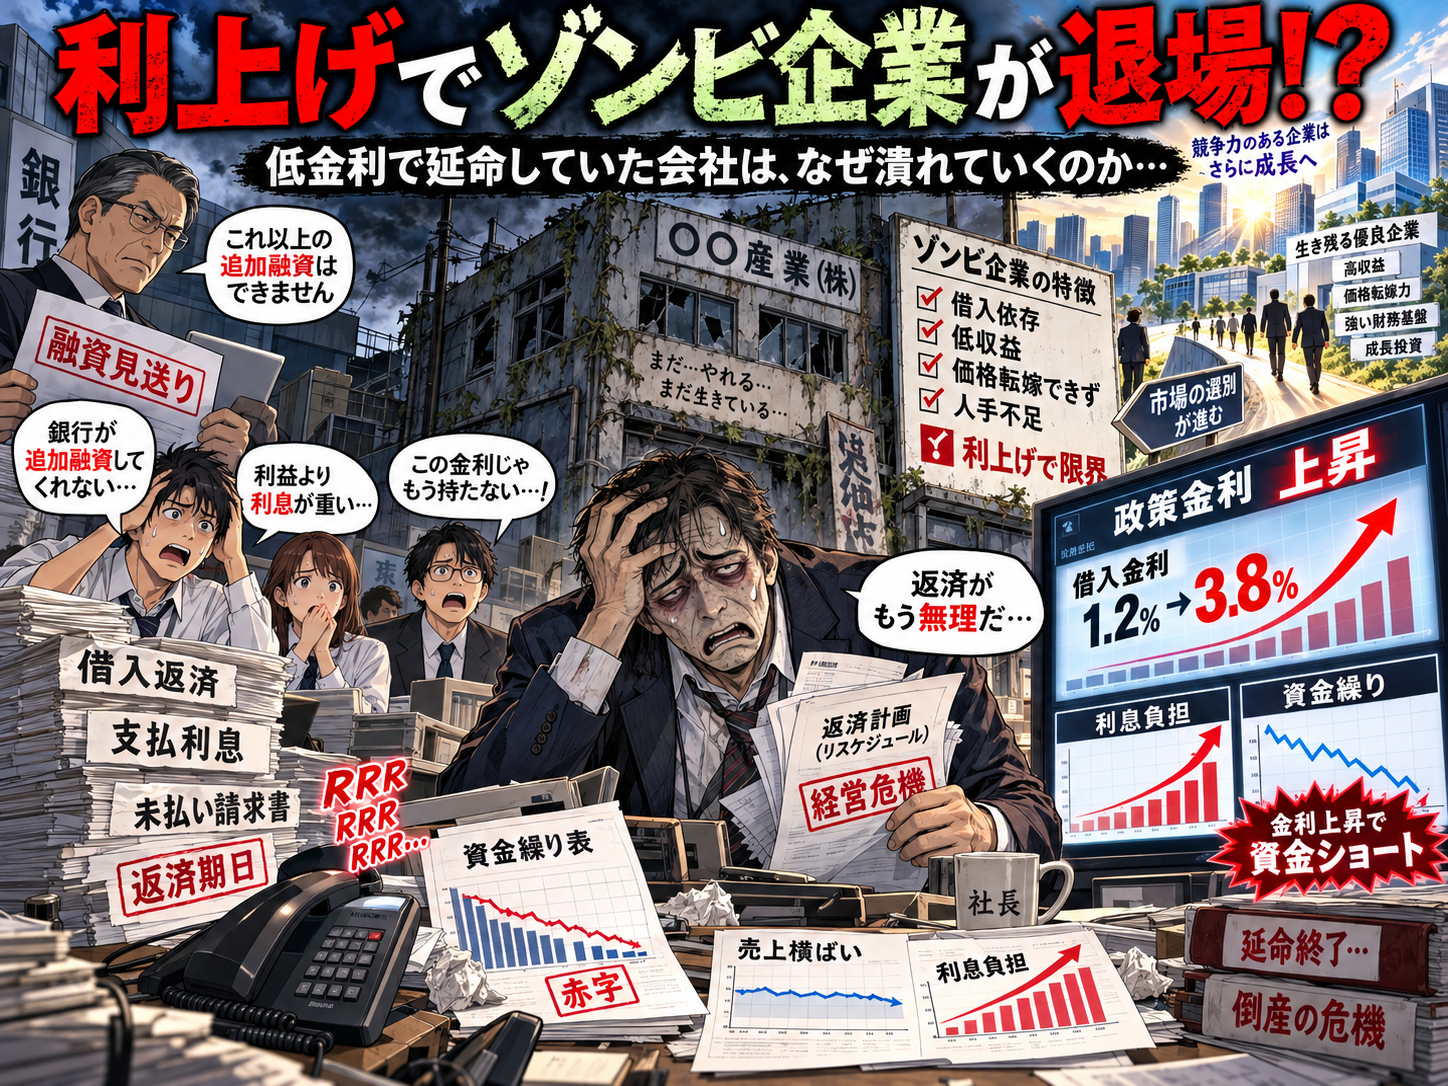
日本でも、ついに「金利のある世界」が戻ってきた。
2026年9月、日本銀行は政策金利を1.00%程度から1.25%程度へ引き上げました。
わずか0.25%。
住宅ローンを持たない人なら「0.25%くらいでそんなに変わるのか?」と思うかもしれません。
しかし、企業にとっては違います。
帝国データバンクの試算では、企業の借入金利が0.25%上昇した場合、1社あたり平均で年間46万円の利息負担が増え、経常利益を平均1.9%押し下げる。
さらに、調査対象となった約16万8,000社のうち約2,700社、1.6%が黒字から赤字へ転落する可能性がある。
1%上昇すれば、赤字転落企業は約1万社に達するという。
では、ここで一つの疑問が生まれる。
利上げしただけで経営が成り立たなくなる会社は、そもそも存続する価値があるのだろうか?
市場原理だけで考えれば「利益を出せない会社は退出し、より生産性の高い会社へ人材や資金が移ればいい」という答えになります。
いわゆる「ゾンビ企業論」。
しかし、本当にそれほど簡単なのだろうか。
低金利によって生き延びてきた企業を倒産させれば、日本経済は効率化するのか。
逆に、倒産を防ぐために再び低金利や補助金で支えれば、30年間と同じ構造をさらに延命することにならないか。
今回は「利上げで倒産する会社は救うべきなのか?」という問いを考えてみたい。
一般にはどう理解されているか
一般的には、利上げには次のような説明がされる。
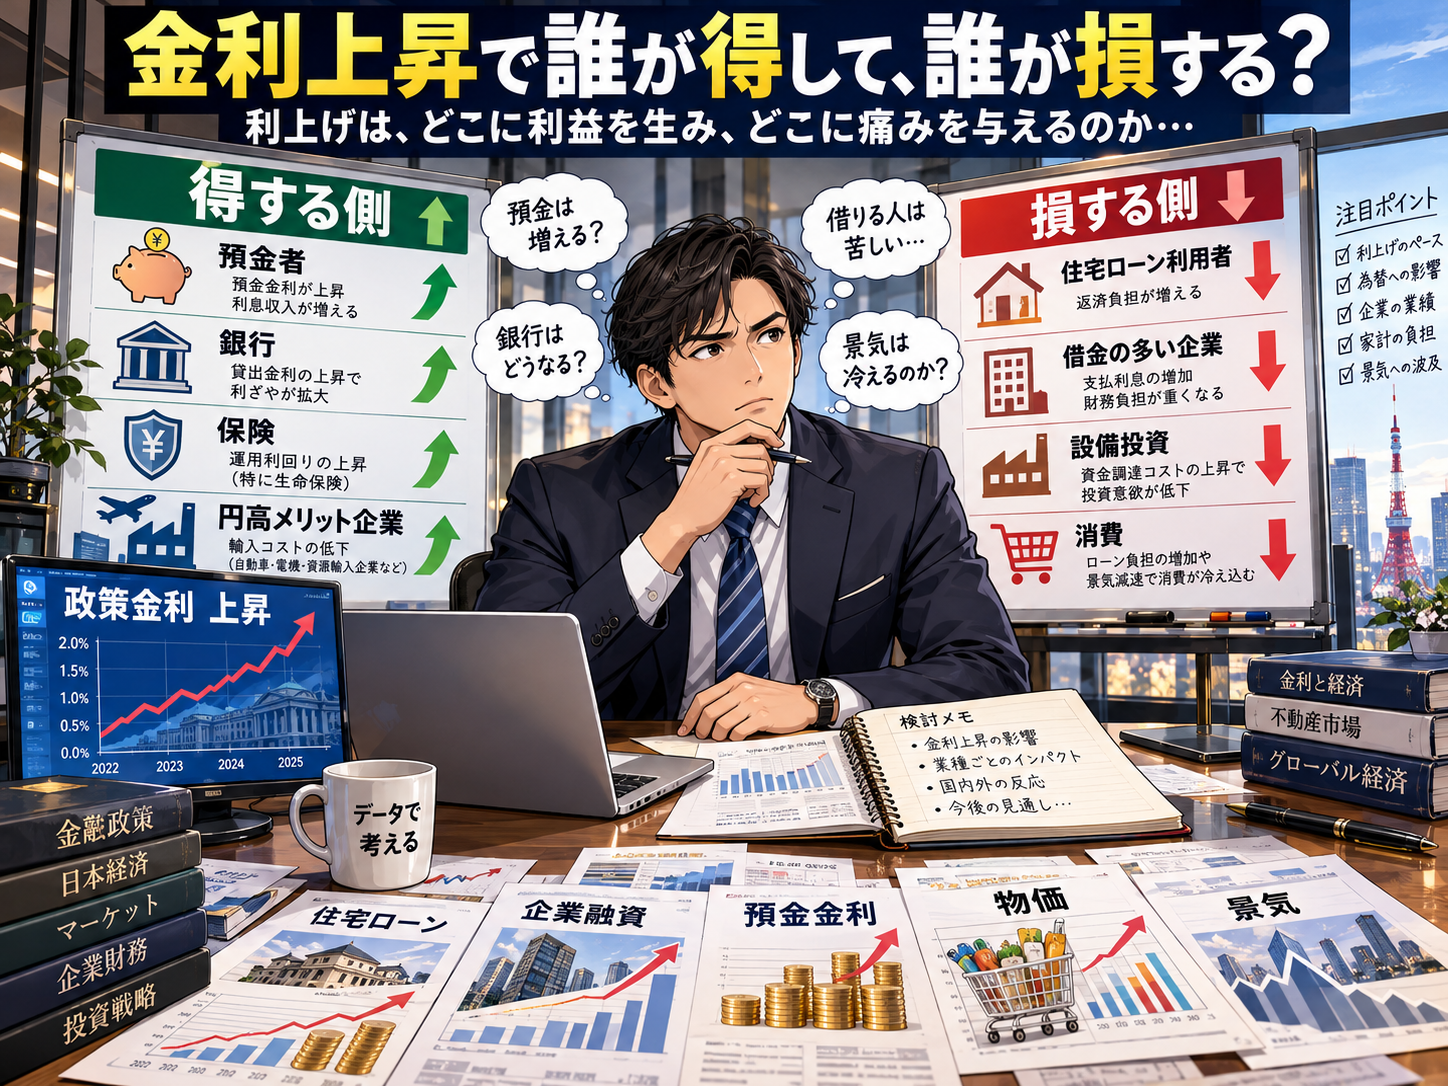
金利が上がる→企業の借入コストが上がる→設備投資や新規借入が減る→経済活動が抑制される→需要が落ち着く→物価上昇が抑えられる→金融政策としては非常に普通の仕組みである。
2026年現在の日本の場合、円安やインフレへの対応という意味でも利上げには一定の合理性がある。
一方、企業側から見ると当然ながら負担になる。
特に借入金が大きい、不動産業、建設関連、宿泊・飲食、小売、設備投資型産業、中小企業などは影響を受けやすい。
実際、帝国データバンクの2026年9月調査では、金利0.25%上昇による利益への影響が最も大きい業種は不動産業で、経常利益を平均5.4%押し下げると試算されている。
ここから一般的には、二つの意見に分かれる。
一つは、金利が少し上がっただけで倒産する会社は、生産性が低い企業なのだから退出した方がいいという考え。
もう一つは、急激な金利上昇で中小企業を倒産させれば、雇用や地域経済が壊れるので支援すべきだという考えである。
「市場原理」と「雇用維持」の対立に見えますが、私はこの二択だけでは足りないと思います。
なぜなら、会社一社の損益と、その会社が社会の中で果たしている役割は同じではないから。
当事者Aから見るとなぜ合理的なのか
まず、利上げで苦しくなる会社側から考える。
借金の多い会社が低金利を望むのは当然である。
仮に10億円借りている会社なら、金利1%で年間1,000万円、2%なら2,000万円、3%なら3,000万円。
商品の品質も売上も社員の能力も何も変わっていないのに、金利が2%上昇しただけで利益が年間2,000万円減る。
経営者からすれば「自分たちの経営努力とは関係のないところで利益を奪われた」と感じても不思議ではない。
さらに日本企業には別の事情もある。
長年にわたって超低金利、銀行融資、信用保証、補助金、コロナ融資、返済猶予、といった環境が続いてきた。
企業はそのルールを前提に設備投資や採用を行ってきた。
つまり企業側からすれば、
長年「低金利が普通」という環境を政府・日銀自身が作ってきたのに、突然「金利が上がって耐えられない会社は退出してください」と言われても困る。
という話になる。
これは一定の説得力がある。
ルール変更には移行期間が必要だからだ。
当事者Bから見ると何が違うのか
では、新しく起業しようとしている企業や、生産性の高い企業から見るとどうだろう。
見え方はかなり変わる。
例えば、A社。
生産性が低く、利益もほとんど出ない、しかし低金利と銀行融資で20年間存続。
B社、新しい技術を導入し、A社より30%少ない人数で同じ仕事ができる。
ところが問題がある。
A社が存在し続けることで、人材を雇用している、土地を使っている、銀行融資を受けている、取引先を確保している。
つまり、本来B社に移る可能性のある資源をA社が抱えている。
この状態では、新しい会社から見ると非常に不公平である。
OECDも2026年の日本経済調査で、日本は特に小規模企業でゾンビ企業の比率が相対的に高く、公的保証融資や補助融資、債権者による返済猶予が、存続可能性の低い企業を生き残らせることで競争や資源配分を歪める可能性を指摘している。
つまり、既存企業から見ると「救済」、新規企業から見ると「参入障壁」とも言えるのである。
全員が同じ行動をしたらどうなるか
ここで記事解剖室でいつも使う問いを置く。
すべての企業を救ったらどうなるか?
業績が悪化する、政府が支援する、銀行が返済を猶予する、金利を下げる、補助金を出す、倒産を防ぐ。
これをすべての企業に適用したとする。
すると企業はほとんど倒産しなくなるでしょう。
一見、とても良い社会に思えるかもしれません。
失業も減り、地域の店も残り、工場も残る。
ところが別の問題が起きます。
会社が退出しない→人材が移動しない→土地も設備も移動しない→銀行融資も固定される→新しい企業が成長できない。
つまり、経済の新陳代謝が止まる。
逆に利上げに耐えられない会社は全部倒産させたとします。
今度は別の問題が起きるでしょう。
大量倒産→大量失業→地域消費減少→取引先売上減少→取引先も倒産→銀行の不良債権増加→融資が厳格化→健全企業まで資金調達困難。
つまり、企業整理が連鎖倒産へ変わる可能性がある。
結局、「全部救う」も「全部潰す」も、極端にすると成立しない。
一次効果の次に何が起きるか
利上げの一次効果は非常に分かりやすい。
企業の利息負担が増える。
しかし重要なのは、その次である。
例えば会社Aの利益が、年間1,000万円だったとする。
利上げで利息負担が300万円増える、利益700万円になる。
会社はまず何をするだろう。
いきなり倒産するとは限らない。
設備投資を延期する→採用を減らす→昇給を抑える→賞与を減らす→外注を減らす→在庫を減らす→広告費を減らす。
このように対応するだろう。
すると利上げの影響は、「借金の多い会社」だけに留まらない。
設備メーカー、求人市場、広告会社、外注先、社員、小売、住宅市場へ波及する。
つまり金融政策とは、会社の利払いを増やす政策というより、企業行動全体を変える政策なのである。
現在すでに企業倒産は増えている。
2026年上半期の倒産は5,335件で前年同期比6.6%増。
人手不足倒産227件、物価高倒産556件はいずれも過去最多となった。
重要なのは企業が今、金利だけで苦しくなっているわけではないことだ。
原材料高、人件費上昇、人手不足、円安、社会保険料、電気料金。
そこへ金利上昇が追加されている。
したがって「金利上昇で倒産した会社」と呼ばれていても、実際には最後の一押しが金利だっただけ、というケースもかなり存在するだろう。
その変化に人間はどう適応するか
企業も人間と同じで、環境が変われば適応する。
低金利時代には借金して設備投資する、不動産を買う、店舗を増やす、借入金で事業を拡大するという戦略が合理的だった。
しかし金利が上がれば条件も変わるので……
企業は借入を減らす、自己資本を増やす、不採算事業を売却する、設備を共有する、外部資本を入れる、M&Aする、値上げする、高付加価値商品へ移る、AI・自動化で人件費を減らすという方向へ進む。
ここで興味深いことが起きる。
30年間ほとんど存在しなかった「金利を払えるだけの収益性を作る」という経営圧力が復活するのである。
金利1%と3%では企業経営はかなり違う。
資本コストを上回る利益を出せない事業は整理される。
したがって、利上げには企業を倒産させる側面がある一方経営資源を効率的に使わせる圧力という側面もある。
ここは「ゾンビ企業」論が指摘してきたところでもある。
BISの研究でも、ゾンビ企業比率の上昇と低金利には一定の関係が観察され、低金利が企業のデレバレッジ圧力を弱める可能性が指摘されている。もっとも因果関係は一方向ではなく、生産性低下そのものが低金利を招いている可能性もある。
この「逆因果」はかなり重要である。
日本経済が低迷したから低金利になったのか。
低金利だったから非効率企業が残り、経済が低迷したのか。
おそらく両方が絡んでいる。
反論・例外・この仮説が成立しない条件
ここで「低金利で生きている会社=ゾンビ企業」と考えるのは危険である。
これは今回の記事で最も注意するべき点だと思う。
たとえば地方のバス会社。
採算性だけなら赤字かもしれない。
しかし倒産したら、高校生、高齢者、車を持たない人、病院へ通う人が困る。
地方の病院も同じ、介護施設、小規模スーパー、地域金融機関、インフラ保守会社。
こうした企業は、会社単体の利益以上の社会的機能を持っている。
したがって「利益率が低い=潰すべき」とはならない。
さらに一時的に苦しい企業と、構造的に生き残れない企業も違う。
例えば、新工場建設直後、新商品の開発中、急激な原材料高、災害、感染症、一時的な取引先消失。
こうした理由で赤字になっている企業を金利上昇で倒産させれば、将来回復する企業まで失う可能性がある。
実際、RIETIの中小企業研究でも、ゾンビ化した中小企業の中には、その後業績を改善する企業も少なからず存在することが示されている。
つまり、ゾンビ企業を事前に正確に判別すること自体が難しい。
ここが政策の難しさである。
5~10年続いた場合どうなるか
では、金利のある世界が2026年から2035年頃まで続いたらどうなるだろう。
最初の2~3年は、倒産増加、M&A増加、廃業増加、設備投資抑制、不動産価格調整が起こる可能性が高い。
しかし、その後に別の現象が始まる。
低収益企業が退出する→人材が市場へ出る→土地・設備が売却される→銀行融資が別企業へ回る→M&Aで事業が統合される→企業数は減る
ここだけなら「生産性向上」に見える。
しかし日本では少子高齢化が同時進行している。
そのため企業が倒産しても、新しい会社がその地域へ来るとは限らない。
これはかなり重要だと思う。
東京なら、
A社倒産→B社参入、が起こるかもしれない。
地方では、
A社倒産→誰も参入しない、になる可能性がある。
すると市場の新陳代謝ではなく、単なる経済空白が生まれる。
これは日本特有の問題になり得る。
だから今後必要なのは、単純な企業数削減ではなく会社を消すのではなく、事業を移す仕組みだと思う。
例えば、
経営者は退出する→会社はM&A→社員はそのまま雇用→店舗・工場も継続→債務だけ再編
こうすれば非効率な経営主体だけ退出させ、事業そのものを残せる。
倒産より、事業承継、M&A、私的整理、債務再編、会社分割を使う方が合理的な場合は多い。
既存の記事解剖室の考察とどうつながるか
今回のテーマは、これまで記事解剖室で考えてきた問題とかなり深くつながっている。
まず「人手不足なのに、なぜ会社は給料を上げないのか?」という記事。
そこで考えたのは、会社一社から見ると「給料を上げない」という判断には合理性がある。
しかし全企業が同じことをすると、誰も人材を確保できなくなるという問題だった。
今回もまったく同じ構造である。
一社から見ると、「低金利で延命してもらう」ことは合理的。
しかしすべての会社がそれを求めると、退出すべき企業まで残り、経済全体の新陳代謝が弱くなる。
つまりミクロでは合理的、マクロでは非合理という記事解剖室で何度も現れている構造である。
もう一つ。
「社員が一人辞めただけで倒産する会社はなぜ生まれる?」という記事ともつながる。
この記事では、人手不足、属人化、教育不足、仕事の集中によって、一人が辞めただけで会社が回らなくなる構造を考えた。
今回の金利問題も似ている。
0.25%利上げしただけで倒産する会社が存在するとすれば、本当に問題なのは0.25%なのだろうか。
それ以前から、利益率が低い。
価格転嫁できない、生産性が上がらない。
借金が多い、人材が足りない、後継者がいないという問題が積み重なっていて、
最後に金利上昇が来ただけなのかもしれない。
つまり、「利上げ倒産」は原因ではなく、長年蓄積した企業の弱さが表面化した瞬間と見ることもできる。
さらに、「静かな退職」とも意外なところでつながる。
社員側では、頑張っても給料が変わらない→最低限しか働かなくなる。
こういう適応が起きる。
企業側でも、赤字でも低金利で借りられる→経営改革を急がなくなる。
こういう適応が起き得る。
人間も会社も、与えられたインセンティブに適応する。
これは非常に重要だと思う。
低金利そのものが悪いのではない。
しかし、「経営改善しなくても資金調達できる」という状態が長期間続けば、改善する動機が弱くなる企業が出てくる可能性はある。
記事解剖室の結論
「利上げで倒産する会社は救うべきなのか?」
私の答えは、
会社そのものを無条件で救うべきではない。しかし、その会社が持つ事業・雇用・技術・取引網まで一緒に捨てる必要もない。
である。
ここを区別した方がいい。
救う対象を「法人」から、「社会的に価値のある機能」へ変える。
例えば、会社Aが経営不振になった。
従来なら、政府融資、補助金、返済猶予、低金利で会社Aをそのまま存続させる。
しかし別の方法もある。
会社Aを再編→不採算事業を整理→債務を圧縮→経営者を交代→会社Bに売却→社員・設備・顧客を引き継ぐ。
これなら、企業の新陳代謝と雇用維持を両立できる。
おそらく、これからの日本で必要なのはこちらだと思う。
30年間の低金利政策を、「間違いだった」だけで終わらせる必要もない。
バブル崩壊、金融危機、デフレ、リーマンショック、東日本大震災、コロナ、日本企業は何度も大きなショックを受けてきた。
そのとき低金利や融資支援によって大量倒産を防いだことには意味があった。
問題は、緊急避難として始めた政策をいつまで続けるかなのである。
救済には時間制限が必要なのではないか。
1年支援、3年支援、その間に収益改善。
事業売却、M&A、債務再編、事業承継を進める。
改善できなければ、会社という箱は閉じる。
しかし使える事業、働ける社員、必要な店舗、技術、顧客、取引網まで一緒に消さない。
そう考えると、「ゾンビ企業を救うか、潰すか」という問いそのものが少し間違っているのかもしれない。
本当に考えるべきなのは、
会社を救うべきかではなく、その会社の中の何を残し、何を退出させるべきなのか。
ではないだろうか。
低金利時代には、
会社を丸ごと残すことが最も簡単だった。
しかし金利のある世界では、
それが難しくなる。
企業倒産が増えること自体を、
必ずしも経済の正常化と呼ぶことはできない。
反対に、
企業を倒産させないことも、
必ずしも経済を守ることにはならない。
これから日本に必要になるのは、
「企業を倒産させない経済」から、「必要な事業を死なせない経済」への転換
なのではないか。
私は今回、この違いが非常に大きいと思っている。
コメント