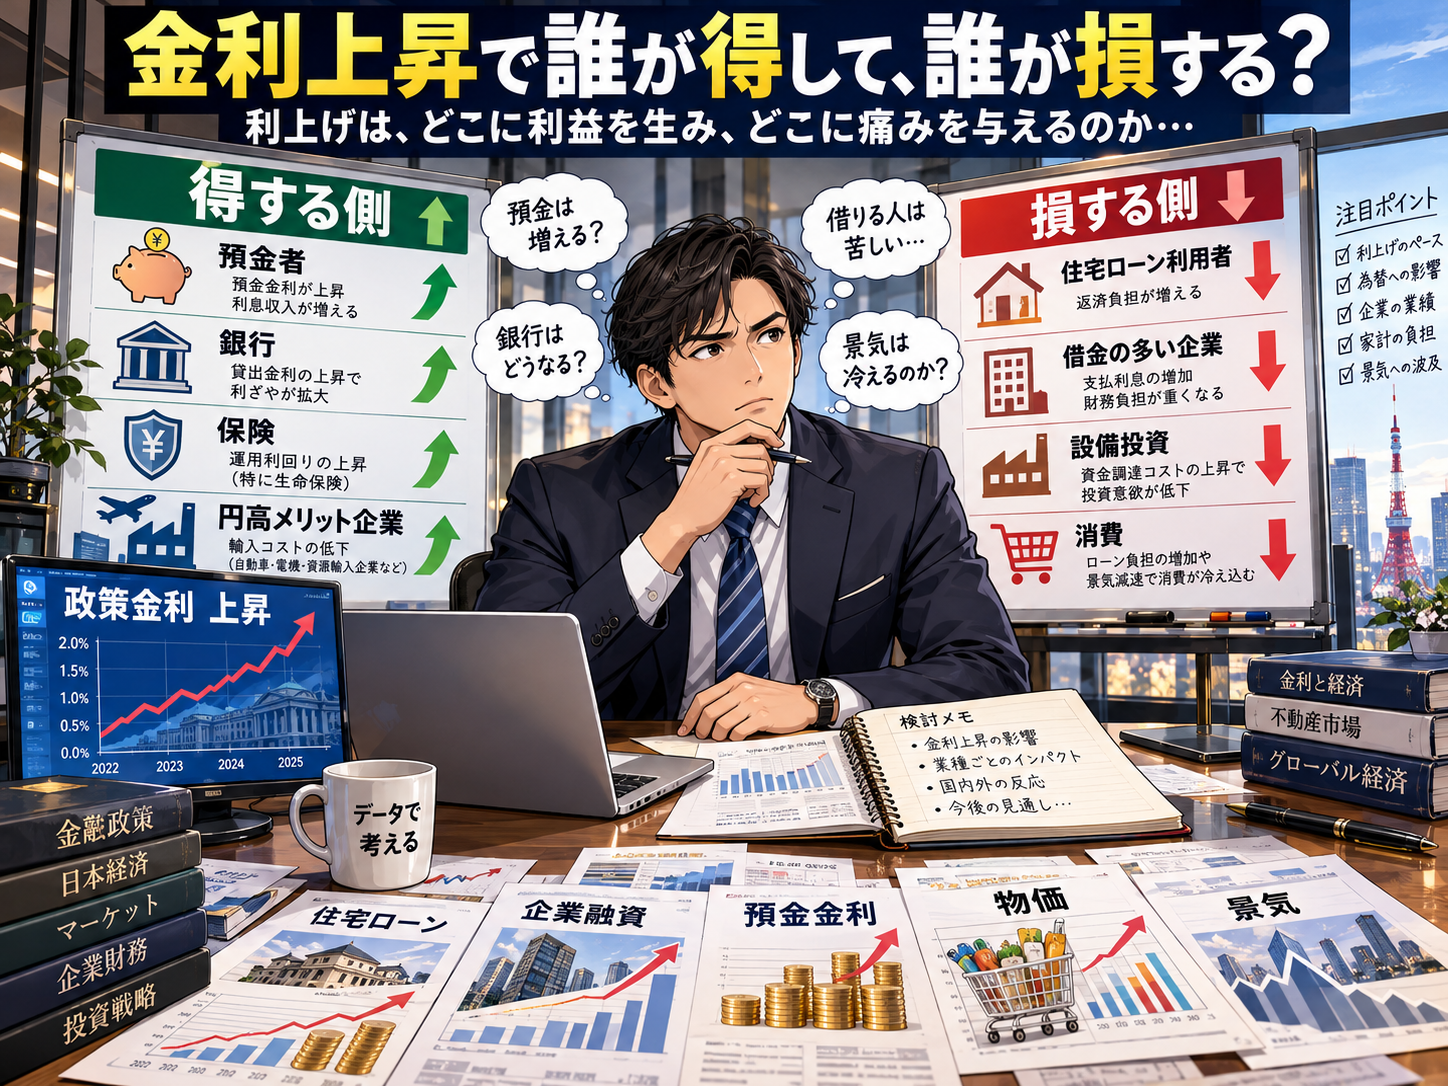
金利が上がる。このニュースを聞いたとき、多くの人が思い浮かべるのは、
住宅ローンが高くなる、企業がお金を借りにくくなる、景気が悪くなる、預金金利が上がる、株価が下がる。
こういったところではないでしょうか。
どれも間違いではありません。
しかし、少し違う角度から見ると、金利上昇にはもう一つの顔があります。
それは社会の中で、お金を支払う人と、お金を受け取る人が変わるという現象です。
例えば1億円を借りている会社なら、金利が1%上がれば、単純計算で年間100万円多く利息を払います。
しかし、その100万円は消滅するわけではありません。
銀行や債券投資家など、資金を貸している側の収入になります。
住宅ローンでも同じです、政府の国債でも同じです。
そう考えると、「利上げで景気が悪くなる」という説明だけでは、金利上昇の半分しか見えていないのかもしれません。
今回は、金利が上昇したとき、誰から誰へお金が移動するのかという視点から考えてみます。
一般にはどう理解されているか
一般的な説明では、金利上昇は「景気を冷やす政策」と理解されます。
中央銀行が金利を上げる→住宅ローンや企業融資の金利が上がる→住宅購入や設備投資が減る→消費・投資が弱くなる→需要が減る→物価上昇が抑えられる
教科書的にはこうなります。
実際、これは金利政策の重要な目的です。
しかし、この説明には少し欠けているものがあります。
「借金の金利が上がった」ということは、借りている側からすると支出増ですが、貸している側からすれば収入増だからです。
つまり金利上昇を見るときには、景気がどうなるかだけでなく、
誰のキャッシュフローが減り、誰のキャッシュフローが増えるのか。
これを見る必要があります。
大きく整理すると、借金の多い家計→貸し手
借金の多い企業→金融機関・債券投資家
政府→国債保有者
こういう移動が発生します。
ただし、話はこれほど単純でもありません。
ここからが今回の本題です。
当事者Aから見るとなぜ合理的なのか
まず当事者Aを「お金を持っている側」とします。
具体的には、預金を多く持つ家計。
国債や社債を買える投資家。
金融機関、年金基金、保険会社などです。
この人たちからすると、金利上昇は必ずしも悪いことではありません。
長く続いた超低金利の世界では、1,000万円を安全資産に置いても、ほとんど利息を受け取れませんでした。
ところが金利が上がれば「お金を持っていること」そのものに再び価値が生まれます。
例えば1,000万円を、0.01%で運用すれば年間1,000円。
1%なら年間10万円、3%なら年間30万円。
同じ1,000万円でも、金利環境によって生み出す所得が全く違います。
つまり低金利とは、借りる人に有利で、貸す人に不利な世界でもあります。
逆に金利上昇とは、貸せる資金を持っている人の交渉力を取り戻すこととも表現できます。
これは必ずしも「富裕層優遇」という話だけではありません。
普通預金・定期預金を持つ一般家庭。
保険契約を通じて債券へ投資している人。
年金基金の加入者。
こうした人も間接的には金利収入の恩恵を受けます。
日本銀行の資金循環統計では、家計部門の金融資産は2025年3月末時点ですでに2,200兆円規模でした。つまり日本には巨大な「金融資産を持つ家計部門」が存在します。もっとも、当然ながらその資産は各家庭に均等に配られているわけではありません。
だから金利上昇には、「日本人全体が苦しくなる」だけでは説明できない面があります。
金利上昇によって得をする日本人も確実に存在するからです。
当事者Bから見ると何が違うのか
では反対側。
当事者Bを「借金をしている側」とします。
住宅ローンを抱える家庭。
銀行融資を受ける企業。
社債を発行する企業。
そして最大級の債務者である政府です。
こちらから見る景色は完全に違います。
例えば住宅ローン残高3,000万円。
実効金利が1%上昇すれば、単純化すれば年間30万円分の金利負担差が生じます。
家計からするとかなり大きい。
企業ならさらに規模が違います。
10億円借りている会社なら1%で年間1,000万円。
100億円なら年間1億円です。
売上が増えたわけでもありません。
社員の生産性が落ちたわけでもありません。
商品が売れなくなったわけでもありません。
それでも金利だけで利益が減ります。
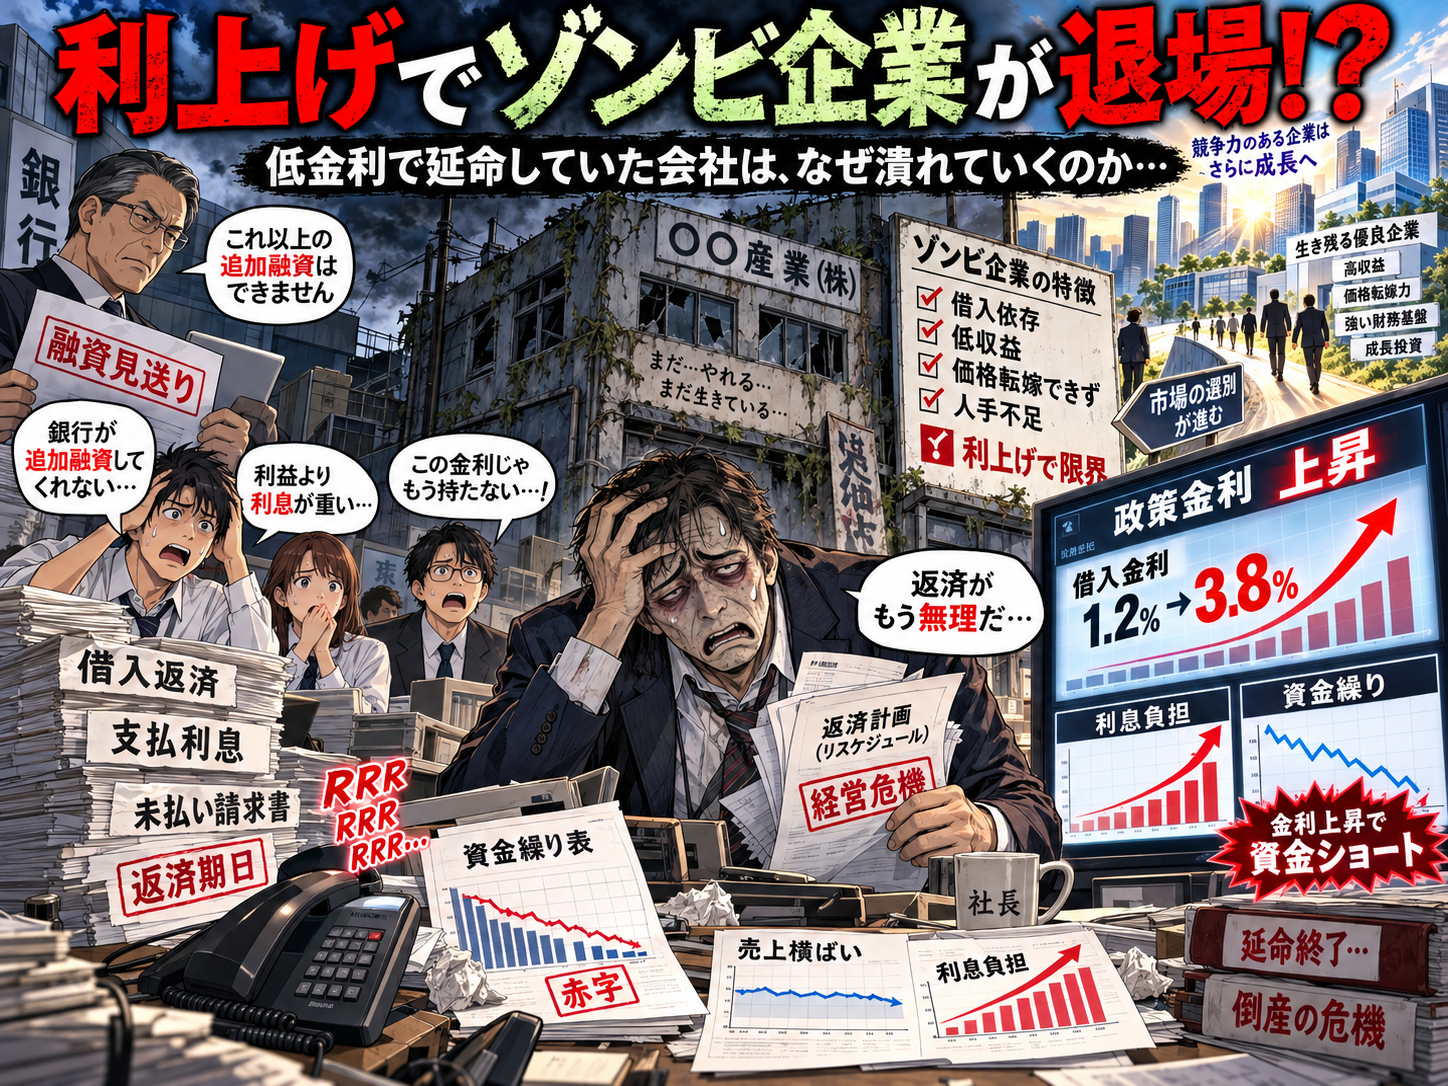
だから以前、記事解剖室の「利上げで倒産する会社は救うべき?金利上昇で中小企業・ゾンビ企業に何が起きる」で考えたように、借金の多い企業ほど利上げに弱いわけです。
しかし今回もっと重要なのは、その会社から消えた金利支払い分は、どこかの誰かの金利収入になるという点でしょう。
企業利益→銀行の利息収入、あるいは企業利益→社債投資家の利息収入へ変わります。
これが「所得移転」と考えられる部分です。
全員が同じ行動をしたらどうなるか
では金利が高くなったので、「借金は危険だ」と社会全体が考えたらどうなるでしょう。
家計は住宅ローンを避ける、企業は設備投資を減らす、企業は借入金を返済する、不動産投資家も借金を減らす。
すると、一人一人にとっては合理的です。
しかし全員が同じことをすると、住宅が売れない、設備投資が減る、建設需要が減る、企業の新規事業が減る、不動産価格が下がる、消費も弱くなる。
こういうことが起こります。
つまり借金を減らすという個人の合理的行動が、社会全体では需要減少を引き起こす。
典型的な合成の誤謬です。
さらに面白い現象が起こります。
みんながお金を借りなくなれば、銀行は貸す相手を探します。
すると金利を上げたい金融機関と、借りたくない企業・家計との間で競争が起こる。
最終的には金利上昇そのものが、借入需要を減らすことで、自ら金利を押し下げる力を生みます。
つまり利上げには、自分自身の効果を弱めるフィードバックも存在します。
一次効果の次に何が起きるか
金利上昇の一次効果は簡単です。
借り手の支払い増、貸し手の収入増。
しかし二次効果から話が複雑になります。
例えば企業。
利息負担が増える→利益が減る→設備投資を減らす→採用を減らす→賃上げを抑える→家計所得が減る→消費が弱くなる
ここまで来ると、最初は
企業→銀行
という所得移転だったものが、
企業→労働者
にも影響してきます。
さらに住宅市場なら、
住宅ローン金利上昇→買える住宅価格が下がる→住宅需要減少→不動産価格下落
こうなります。
ここには重要な違いがあります。
不動産価格が1,000万円下落しても、その1,000万円を誰かがそのまま受け取っているわけではありません。
これは所得移転ではなく、資産評価額の消失です。
株式でも同じです。
金利が高くなり株価が下がれば、株主の資産価値は減ります。
しかしその損失額と同額を誰かが受け取っているとは限りません。
したがって「金利上昇=すべて所得移転」ではありません。
正確には、利払いについては所得移転が起きる。
一方、株・債券・不動産価格については資産価値の再評価が起きる。
この二つを分ける必要があります。
その変化に人間はどう適応するか
人間は当然、金利環境に適応します。
低金利時代には「現金を持っていても意味がない」となります。
すると、住宅を買う、株を買う、投資信託を買う、不動産へ投資する、企業も借金して設備投資する。
つまり、お金を借りること、リスクを取ることが有利になります。
高金利になると反対です。
現金・預金でも利息がつく、国債でも利回りを得られる、無理して株を買う必要が減る、借金をして不動産を買う魅力も落ちる。
企業も「とりあえず投資」ではなくなります。
つまり社会全体が、借金中心から資本・貯蓄中心へ少しずつ変わっていきます。
企業経営も変わります。
低金利なら、ROIC3%の事業でも、借入金利1%なら成立する可能性があります。
しかし資金調達コストが4%になれば成立しない。
結果として、「売上が伸びる企業」より、「キャッシュを生み出す企業」が評価されるようになる。
これは株式市場でも起こります。
将来大きく成長するかもしれない企業より、現在利益を出している企業、現在FCFを生み出している企業、借金が少ない企業、配当を出せる企業。
こうした会社の価値が相対的に上がります。
つまり金利とは、単なる「お金のレンタル料金」ではなく、
社会全体に、何を価値あるものとして評価させるかを変える価格
なのかもしれません。
反論・例外・この仮説が成立しない条件
ここまで読むと、「金利上昇=借り手から貸し手への所得移転」と単純化したくなります。
しかし例外が無い訳ではありません。
預金金利が上がらない場合
銀行の貸出金利が2%から3%へ上がっても、預金金利が0.1%から0.2%にしか上がらなければ、
借り手→預金者
ではありません。
かなりの部分が、
借り手→金融機関
になります。
つまり重要なのは、金利上昇がどこまで預金者へ転嫁されるかです。
固定金利で借りている場合
住宅ローンを長期固定で借りていれば、中央銀行が利上げしても現在の支払いは変わりません。
金利上昇の負担は、新しく借りる人に集中します。
すると、既存住宅所有者とこれから住宅を買う若者の間で格差が生まれます。
これは世代間問題にもなります。
インフレ率が金利より高い場合
金利が2%でも物価が4%上がっているなら、預金者は実質的には購買力を失います。
名目金利だけを見ても意味がありません。
重要なのは、実質金利=名目金利-インフレ率だからです。
景気が強ければ企業は耐えられる
金利が1%上がっても、売上と利益が毎年10%増えている会社なら大問題ではありません。
逆に売上が横ばいの会社なら大きな負担になります。
つまり、「金利が何%か」ではなく金利と名目成長率のどちらが高いかも重要になります。
5~10年続いた場合どうなるか
ここが最も重要です。
仮に日本で、それなりに高い金利が2030年代半ばまで続いたとします。
まず企業。
借金に依存した企業が少しずつ減ります。
新規借入が難しくなり、利益を出せない企業、債務が多い企業、低収益事業が淘汰されます。
これは昨日の記事解剖室で考察した「利上げで倒産する会社は救うべきか?」の続きでもあります。
次に家計。
住宅ローンを大量に抱える家計は苦しくなります。
一方、金融資産を大量に保有する家計には金利収入が増えます。
すると、債務を持つ家計と金融資産を持つ家計との差が重要になります。
例えば、30歳、貯金200万円、住宅ローン4,000万円という家庭と、70歳、住宅ローンなし、預貯金4,000万円という家庭。
金利上昇の影響は正反対です。
前者は金利上昇で苦しくなり、
後者は金利収入を得られる可能性があります。
つまり金利上昇は、場合によっては
若い債務者→高齢の資産保有者という世代間所得移転にもなり得ます。
もちろん全員がそうではありません。
若くても資産家はいますし、高齢者でも貧しい人はいます。
本質は年齢ではなく純債務者なのか、純債権者なのかです。
そして最大の問題が政府です。
日本政府は巨大な債務者です。
財務省の試算では、2026年度以降の金利が前提より1%高くなった場合、2034年度の利払費は機械的試算で約8.7兆円増えるとされています。国債の平均償還年限が9~10年程度あるため、影響は一度に出るのではなく、借り換えとともに徐々に効いてきます。
これは非常に重要です。
国債利払いは政府のお金ですが最終的には、税金、国債発行、歳出削減のどれかで賄われます。
つまり長期的には
納税者→政府→国債保有者
という所得移転になります。
金利が高い状態が10年間続けば「住宅ローンが高くなった」程度の話では終わりません。
国家予算の配分そのものが変わります。
財務省も、普通国債残高が1,000兆円を超える日本では金利上昇によって利払費が大きく増えることを示しています。2026年度予算を基にした別の試算でも、2027年度以降の金利が想定より1%高いだけで、2029年度の国債費は約3.8兆円上振れするとしています。
つまり10年単位では、政府も「最大の住宅ローン利用者」のような存在になってくるわけです。
既存の記事解剖室の考察とどうつながるか
まず、「日銀が利上げしたのに、なぜ円安になるのか?」では金利そのものではなく、他国との金利差、将来の金利予想、経済成長、インフレなどとの比較で為替が決まることを考えました。
今回も同じです。
「金利が上がった」だけでは誰が得するか分からない。
借金額、金融資産額、固定金利か変動金利か、インフレ率、所得成長率によって結果が変わります。
次に、これまで何度か先述しましたが「利上げで倒産する会社は救うべき?金利上昇で中小企業・ゾンビ企業に何が起きる」との関係です。
そこで考えたのは、低金利によって生存していた企業が、金利正常化によって退出する問題でした。
今回の視点を加えると、企業の利益が減っているだけではありません。
企業から金融資産保有者へ所得が移っていると捉えることもできます。
さらに「人手不足なのに、なぜ会社は給料を上げないのか?」ともつながります。
企業が、人件費、原材料費、エネルギー費、金利という複数のコスト上昇を同時に受ければ、
「人手不足だから賃金を上げよう」と思っても難しくなります。
つまり金利上昇は、
企業→金融部門への支払いを増やし、
企業→労働者への支払い余力を減らす可能性があります。
すると、利上げ→企業利益圧迫→賃上げ抑制→人材流出→人手不足
という、これまでの記事解剖室で扱ってきた問題へ接続します。
そしてもっと大きく見るなら、
記事解剖室で繰り返し扱ってきた、
「一人一人には合理的な行動なのに、全員が同じ行動をすると社会全体ではおかしな結果になる」
というテーマにも完全に当てはまります。
記事解剖室の結論
では「金利上昇は誰から誰への所得移転なのか?」
最も単純化すれば、債務者から債権者への所得移転です。
借金を持つ家計から、金融機関へ。
借金を持つ企業から、銀行・債券投資家へ。
政府から、国債保有者へ。
そして最終的には、納税者から国債保有者へ、というルートも生まれます。
ただし、これだけでは十分ではありません。
金利上昇によって、株価が下がる、不動産価格が下がる、既発債価格が下がる、企業投資が減る、失業が増える、賃金が抑えられる可能性があります。
これらは単なる所得移転ではなく、経済活動そのものを変えてしまう二次効果です。
だから本当の問いは、「利上げは良いか悪いか」ではないのでしょう。
もっと重要なのは、低金利時代に誰が利益を受け取り、その正常化によって誰がその利益を失うのか。ではないでしょうか。
低金利時代には、借金をする人、不動産を買う人、成長株を買う人、大量に借金する企業、大量に国債を発行する政府が有利でした。
高金利になると、現金を持つ人、預金を持つ人、国債を買える人、借金の少ない企業、キャッシュを大量に生む企業の価値が上がります。
つまり金利政策とは、単なる景気調整装置ではありません。
社会の中で「借金をする人」と「お金を持つ人」のどちらを相対的に有利にするかを変える巨大な価格変更でもある。
そして日本の場合、ここにもう一つ厄介な問題があります。
国民全体で見れば、巨大な金融資産を持つ国でありながら、政府は巨大な借金を抱えています。
つまり、「日本は金利上昇に強いのか弱いのか?」という問いにも一言では答えられません。
国民の中には金利上昇で得をする人がいる。
企業の中にも現金豊富で得をする会社がある。
しかし政府の利払いは増え、住宅ローン世帯や借金の多い企業は苦しくなる。
日本という一つの国の中で、金利上昇による勝者と敗者が同時に生まれる。
だから経済ニュースで、「利上げで家計負担が増える」「預金者には朗報」「銀行には追い風」「企業には逆風」「政府の利払い増」と別々の記事が出てくる。
それらは矛盾しているのではありません。
全部、同じ現象を別の場所から見ています。
金利とは、お金の値段です。
そしてお金の値段が変わるということは、社会の中で誰がお金を払い、誰がお金を受け取るのかが変わることでもある。
「金利上昇は誰から誰への所得移転なのか?」
この問いから見えてくるのは、利上げの善悪ではなく、低金利時代にできあがった日本の経済構造そのものなのかもしれません。
コメント